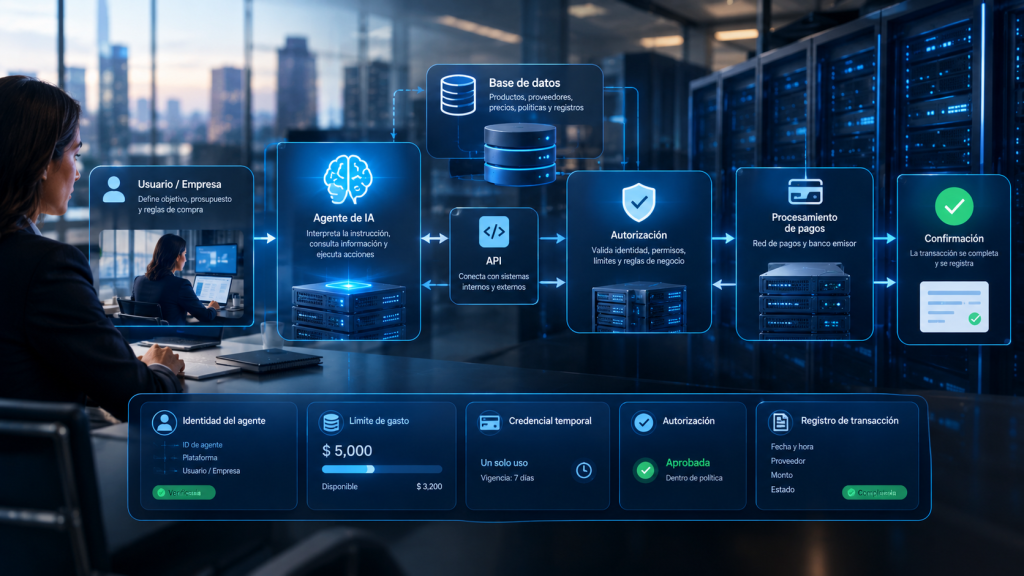
Durante años, la inteligencia artificial se utilizó principalmente para buscar información, responder preguntas, generar documentos y apoyar decisiones. La persona indicaba qué necesitaba y el sistema producía una respuesta.
El comercio agéntico introduce una diferencia operativa: el agente puede pasar de recomendar una acción a ejecutarla. En el contexto de pagos, esto significa que un software puede participar en la selección de una compra y utilizar una credencial autorizada para completar una transacción.
El 17 de septiembre de 2026, Mastercard y Alchemy anunciaron una integración de Mastercard Agent Pay con AgentCard. La propuesta permite a desarrolladores construir agentes capaces de realizar compras en línea mediante credenciales de pago, controles del emisor y mecanismos de autorización.
Esto importa para las empresas porque modifica el punto donde termina la automatización. Ya no se trata únicamente de generar una orden de compra o recomendar un proveedor. El sistema puede llegar a ejecutar una operación que compromete recursos financieros.
La cuestión empresarial no es solamente si la IA puede pagar. Es bajo qué autoridad puede hacerlo, con qué controles y quién responde por el resultado.
¿Qué es realmente el comercio agéntico?
El comercio agéntico, o agentic commerce, es un modelo de comercio digital en el que un agente de inteligencia artificial participa en actividades como descubrir productos, comparar opciones, seleccionar alternativas y, cuando cuenta con autorización e infraestructura apropiadas, ejecutar transacciones.
Un agente de IA es un software que puede recibir un objetivo, utilizar herramientas, consultar información y ejecutar pasos dentro de un proceso. No es necesariamente un chatbot. Un chatbot puede limitarse a conversar; un agente puede estar conectado a sistemas externos y realizar acciones.
Por ejemplo:
“Compra una licencia de software para el área de Recursos Humanos, con un costo máximo de $5,000, que sea compatible con nuestro sistema actual y que se facture a la empresa.”
Un agente con las integraciones necesarias podría consultar proveedores, revisar compatibilidad, identificar una opción y preparar o ejecutar la compra. Para hacerlo de manera controlada necesita más que un modelo de lenguaje: requiere herramientas, permisos, reglas y una infraestructura de pago.
Lo que cambia respecto de la automatización tradicional
Una automatización convencional sigue reglas predefinidas, como generar una orden de compra cuando el inventario cae por debajo de un nivel.
Un agente puede interpretar una instrucción, buscar información que no estaba previamente estructurada y decidir qué pasos ejecutar dentro de los límites asignados.
Eso no significa que la IA tenga criterio empresarial independiente ni que deba recibir libertad ilimitada. Significa que una parte del proceso de decisión y ejecución se traslada al software.
Cómo funciona: de una instrucción a una transacción
Desde el punto de vista técnico, una solución de pagos agénticos combina varios componentes. Mastercard aporta infraestructura de pagos y mecanismos de confianza; Alchemy integra esa capacidad en una plataforma para desarrolladores y agentes. La implementación exacta depende del producto, el emisor y las integraciones disponibles.
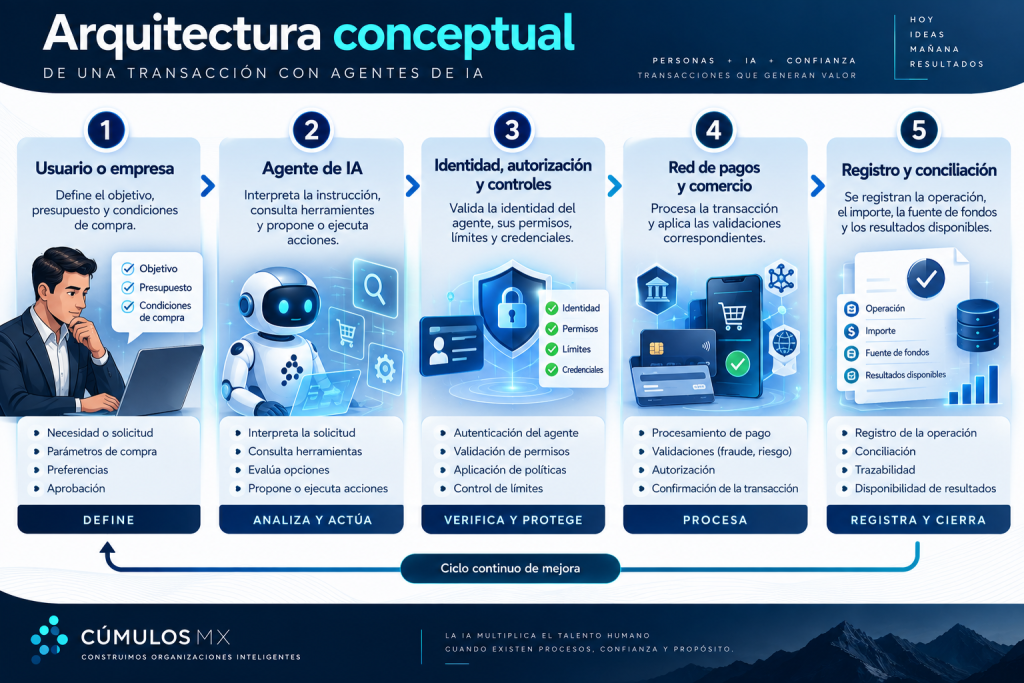
Qué significa cada componente
Modelo de lenguaje (LLM). Es el modelo que procesa instrucciones y genera respuestas. Puede ayudar a interpretar la necesidad del usuario, pero no es por sí mismo una plataforma bancaria ni un mecanismo de autorización financiera.
API. Una interfaz que permite que dos sistemas se comuniquen. En este escenario, el agente puede utilizar APIs para consultar catálogos, verificar precios, generar órdenes o solicitar una credencial de pago.
Identidad del agente. Información que permite distinguir al software, la plataforma que lo opera y, cuando está disponible, la persona o empresa que representa.
Autorización. Define qué acciones tiene permitido realizar el agente. No es suficiente saber quién es; también hay que saber qué puede hacer.
Credencial de pago. El instrumento digital que permite solicitar o ejecutar un pago. Puede ser una tarjeta virtual de un solo uso, una credencial tokenizada u otro mecanismo soportado por la infraestructura.
Intención verificable. Mecanismos para relacionar la operación con lo que el usuario autorizó. Mastercard presenta Verifiable Intent como parte de su enfoque de pagos agénticos. Esto debe entenderse como una capacidad de infraestructura y validación, no como una garantía automática de que la IA siempre interpretará correctamente una instrucción.
¿Qué problema empresarial resuelve?
El problema principal es la intervención humana en operaciones repetitivas que requieren consultar información, elegir una alternativa y ejecutar un pago.
En una empresa, un proceso de compra puede involucrar:
- Identificación de la necesidad.
- Consulta de proveedores.
- Comparación de precio y condiciones.
- Validación de presupuesto.
- Solicitud de autorización.
- Generación de la orden.
- Pago.
- Registro contable y conciliación.
No todas estas etapas pueden ni deben automatizarse de la misma manera. Pero algunas compras recurrentes, de bajo riesgo y con condiciones claramente definidas pueden beneficiarse de una ejecución más automatizada.
Un escenario típico sería la renovación de un dominio corporativo. El agente puede verificar la fecha de vencimiento, comprobar que el proveedor está autorizado, confirmar que el costo está dentro del presupuesto y ejecutar la renovación.
El valor no está en que la IA “compre sola”. Está en reducir el trabajo administrativo sin perder control sobre el gasto.
Casos reales de uso empresarial
Compras de tecnología y SaaS
Una empresa puede utilizar agentes para adquirir o renovar servicios digitales, como dominios, licencias, capacidad de infraestructura o APIs.
La condición fundamental es que el catálogo de proveedores, los presupuestos y los criterios de autorización estén definidos. Una compra de software no debería aprobarse únicamente porque el agente encontró el precio más bajo; también importa la compatibilidad, la seguridad, el contrato y el tratamiento de los datos.
Administración y servicios recurrentes
El agente podría apoyar la contratación de servicios previamente autorizados, como suministros de oficina, renovaciones de suscripciones o pagos de servicios operativos.
Aquí la automatización puede reducir tareas repetitivas de seguimiento. Sin embargo, el sistema debe distinguir entre una renovación rutinaria y un cambio contractual que requiere revisión humana.
Logística
Un agente podría comparar opciones de transporte, consultar disponibilidad y ejecutar una reservación dentro de un presupuesto.
En operación, esto requiere validar tiempos, rutas, condiciones de servicio y reglas de excepción. El menor precio no siempre representa el menor costo total si provoca retrasos o incumplimientos.
Plataformas inmobiliarias y cobranza
El caso mexicano de Getnet, Mastercard y Neivor demuestra que los pagos iniciados por agentes ya se han probado en un entorno real. Neivor aportó el agente de IA y Getnet la infraestructura de aceptación y procesamiento.
Este caso no significa que cualquier empresa mexicana pueda activar automáticamente una función equivalente en su banco. Demuestra que existen integraciones concretas entre agentes, infraestructura de pagos y participantes financieros.
Ventajas reales
Menor intervención en operaciones repetitivas
Cuando una compra cumple reglas previamente definidas, el agente puede reducir el trabajo manual de buscar, comparar y ejecutar la operación.
Mayor velocidad de ejecución
Una compra de bajo riesgo puede avanzar sin esperar una intervención humana en cada paso. Esto es relevante para servicios con vencimientos, disponibilidad limitada o necesidades operativas recurrentes.
Mejor integración entre procesos
El valor aumenta cuando el agente se conecta con sistemas de inventario, compras, ERP, proveedores y contabilidad. De esta manera, la transacción no queda aislada del proceso empresarial.
Control de gasto más estructurado
Las credenciales de un solo uso y los límites pueden reducir la exposición frente a una credencial de pago reutilizable. No eliminan el riesgo, pero permiten diseñar controles más específicos.
Trazabilidad potencial
Cuando se conservan la instrucción original, la autorización, los datos de la operación y el resultado, la empresa puede reconstruir mejor lo ocurrido.
Aquí conviene distinguir: que una plataforma anuncie mecanismos de intención verificable no garantiza que todos los sistemas de la empresa conserven una auditoría completa. La trazabilidad debe diseñarse e implementarse.
Limitaciones
El comercio agéntico no elimina la necesidad de infraestructura empresarial.
Un agente necesita información confiable. Si el catálogo de proveedores está desactualizado, el inventario es incorrecto o las condiciones contractuales no están disponibles, la automatización puede producir una operación equivocada.
También existe una limitación de integración. Una empresa puede tener un ERP, un sistema de compras, un banco y un proveedor que no ofrecen interfaces compatibles. En ese caso, conectar el agente puede requerir desarrollo, adaptadores, APIs o intervención humana.
La disponibilidad de una credencial de pago tampoco significa que el agente pueda comprar en cualquier comercio. AgentCard documenta que sus tarjetas virtuales pueden ser rechazadas por algunos comercios que no acepten determinados instrumentos, como tarjetas virtuales o prepagadas.
Finalmente, los límites del producto no deben confundirse con los límites del negocio. Un límite de US$150 por tarjeta no es una política de autorización empresarial; es una condición de una implementación específica.
Riesgos: la parte que no debe quedar fuera
Error de interpretación
El agente puede interpretar incorrectamente una instrucción y ejecutar una compra legítimamente autorizada, pero equivocada.
Por ejemplo, la orden dice:
“Compra el proveedor más barato que cumpla las especificaciones.”
El agente selecciona el precio más bajo, pero no detecta una diferencia crítica en la calidad del material.
La operación puede ser auténtica y estar dentro del presupuesto. El problema sería la decisión incorrecta.
Prompt injection
Es una técnica mediante la cual contenido externo intenta modificar el comportamiento de un agente. Una página web, un documento o una respuesta de un proveedor podría contener instrucciones que el sistema interpreta de manera indebida.
Por eso el agente no debe tratar toda la información que consulta como una instrucción confiable. Las reglas de autorización deben estar fuera del control del contenido externo.
Exceso de facultades
El scope creep ocurre cuando una solución termina realizando acciones más amplias de las que originalmente se pretendían.
Un agente creado para renovar licencias podría terminar adquiriendo servicios adicionales si las reglas son ambiguas o si se le proporcionan permisos demasiado amplios.
Fuga de información
Los datos de compras pueden incluir información financiera, contratos, proveedores, precios negociados y datos personales. Si el agente utiliza servicios externos, la empresa debe evaluar qué información se comparte, dónde se procesa y quién tiene acceso.
Dependencia tecnológica
Una solución puede depender del proveedor del agente, de la plataforma de pagos, del emisor, de APIs externas o de un proveedor de nube.
Si cualquiera de estos componentes cambia sus condiciones, se interrumpe o modifica sus interfaces, la empresa puede tener que adaptar sus procesos.
Falta de segregación de funciones
En control interno, la segregación de funciones busca evitar que una sola persona concentre todas las etapas de una operación crítica.
El mismo principio aplica a agentes. No necesariamente debería existir un agente con facultades para seleccionar proveedor, aprobar presupuesto, pagar y validar la recepción sin controles adicionales.
Comparación: automatización tradicional frente a comercio agéntico
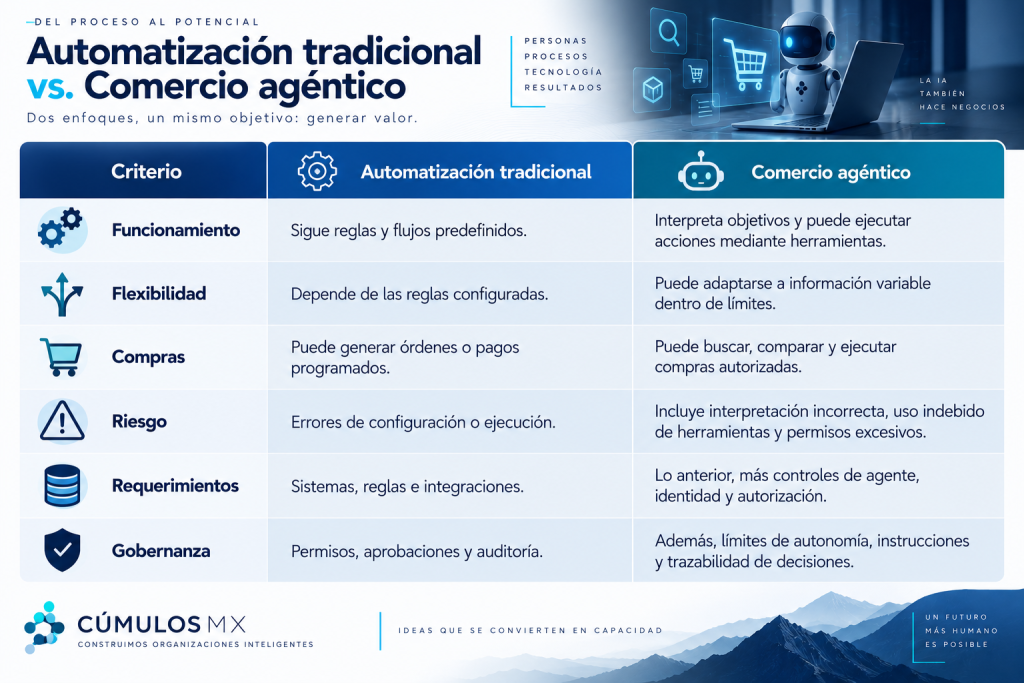
La decisión depende del escenario. Una transferencia periódica de monto fijo puede resolverse con una automatización tradicional. Una compra que requiere consultar diferentes proveedores puede beneficiarse de un agente. No conviene introducir un modelo agéntico únicamente porque existe.
¿Qué necesita una empresa para implementarlo?
Comprar una plataforma de IA o solicitar una tarjeta virtual no constituye una implementación empresarial completa.
Diagnóstico del proceso
Primero se debe identificar qué operación se quiere automatizar, qué costo tiene hoy, quién interviene, qué errores ocurren y qué riesgos se generarían si la ejecución fuera automática.
Políticas de autorización
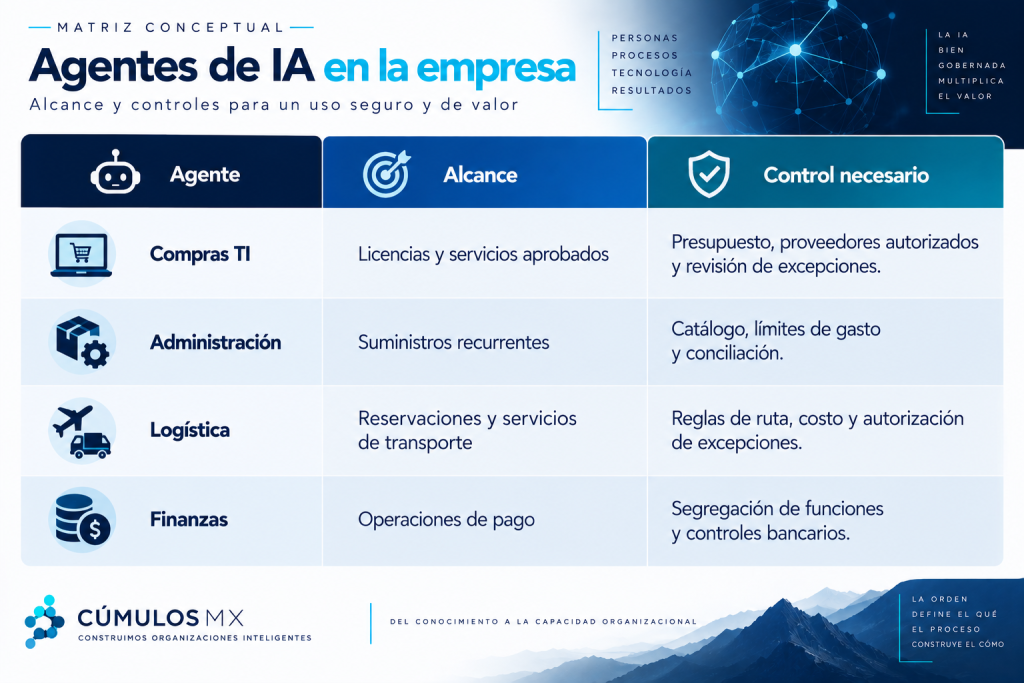
La empresa necesita establecer quién puede crear agentes, qué presupuesto administra cada uno, qué proveedores puede utilizar y qué operaciones requieren aprobación humana.
Una matriz conceptual podría ser:
Infraestructura e integración
Se deben evaluar los sistemas existentes, las APIs disponibles, el proveedor de pagos, el ERP, el almacenamiento de registros, la autenticación y la conectividad.
Seguridad
La empresa debe proteger las credenciales, limitar permisos, aplicar autenticación adecuada, registrar operaciones y definir cómo revocar el acceso de un agente.
Personas y capacitación
Los responsables de TI deben comprender la arquitectura. Finanzas debe entender los controles de pago. Compras necesita definir reglas y excepciones. Los usuarios deben saber qué puede y qué no puede hacer el agente.
Ruta de implementación
Una ruta razonable sería:
Diagnóstico → prueba controlada → diseño de autorizaciones → integración → controles de seguridad → piloto → medición → despliegue gradual → monitoreo.
El piloto debería comenzar con operaciones de bajo riesgo, presupuesto limitado y proveedores conocidos.
Escenarios donde sí tiene sentido
El comercio agéntico puede tener sentido cuando una organización cuenta con:
- Compras repetitivas y relativamente predecibles.
- Proveedores previamente aprobados.
- Presupuestos y límites claros.
- Información estructurada y confiable.
- Sistemas que permiten integración.
- Personal capaz de supervisar y atender excepciones.
- Una justificación económica que supere los costos de implementación y mantenimiento.
Un ejemplo sería una empresa que renueva periódicamente licencias de software, tiene contratos estandarizados y necesita reducir el tiempo administrativo de estas operaciones.
Escenarios donde probablemente no tiene sentido
No conviene introducir pagos agénticos cuando el proceso implica decisiones de alto impacto, contratos complejos o información insuficiente y no existe una forma razonable de supervisión.
Tampoco sería apropiado automatizar pagos sin una política clara de autorización, sin conciliación o sin capacidad de revocar credenciales.
Una empresa pequeña que realiza pocas compras al mes puede obtener más valor con un proceso tradicional de compras y aprobación que con una arquitectura agéntica que requiera integración, mantenimiento y controles adicionales.
La decisión debe considerar el costo total de propiedad, no solamente el precio de la plataforma.
Impacto empresarial
La incorporación de agentes con capacidad de pago puede modificar varias áreas de la organización.
Procesos. Algunas etapas de compras y pagos pueden ejecutarse con menos intervención manual.
Personas. Los puestos administrativos pueden dedicar menos tiempo a tareas repetitivas, pero necesitarán nuevas competencias para supervisar excepciones, revisar controles y gestionar datos.
TI. El área tecnológica adquiere responsabilidades adicionales sobre integraciones, credenciales, disponibilidad, monitoreo y mantenimiento.
Finanzas. La empresa debe adaptar sus controles de presupuesto, autorización, conciliación y auditoría.
Gobernanza. La matriz de facultades ya no debe contemplar únicamente personas y sistemas tradicionales. También debe identificar agentes, sus permisos, límites y responsables.
Continuidad. Si el agente o la plataforma de pagos no está disponible, la empresa necesita un procedimiento alternativo. Una automatización que detiene un proceso crítico sin una ruta de recuperación puede convertirse en una dependencia operativa.
Indicadores para medir el resultado
Antes de implementar, conviene definir una línea base y medir:
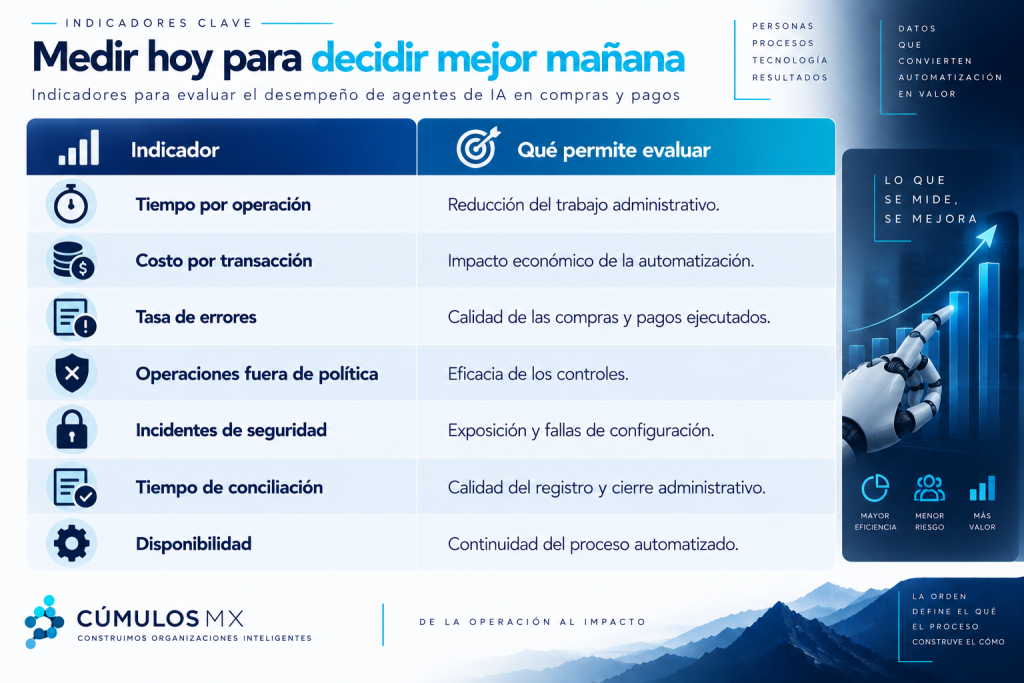
No sería correcto prometer porcentajes de ahorro sin conocer el proceso, volumen, integración y costos de la empresa.
Conclusión técnica
El anuncio de Mastercard y Alchemy confirma un avance en la infraestructura de pagos para agentes de inteligencia artificial. También muestra que el comercio agéntico no se limita a una conversación o a una recomendación: puede incorporar capacidad de ejecución económica dentro de un marco de autorización.
Para un directivo, la distinción más importante es ésta:
Una IA con una credencial de pago controlada no es lo mismo que una IA con propiedad independiente de una cuenta bancaria.
El agente opera mediante una infraestructura que vincula identidad, autorización, credenciales y pago. Las condiciones exactas dependen de la plataforma, el emisor y la integración.
Para una empresa, el problema central es de gobernanza. Antes de permitir que un agente gaste dinero, hay que definir qué puede hacer, cuánto puede gastar, qué proveedores puede utilizar, cuándo necesita aprobación humana y cómo se audita la operación.
La tecnología puede reducir trabajo repetitivo. Pero si no existe un proceso bien definido, una política de autorización y una supervisión adecuada, automatizar el pago puede acelerar también los errores.
La decisión correcta no consiste en preguntar si una IA puede comprar. Consiste en determinar si la organización está preparada para delegarle una facultad económica específica, bajo controles que permitan operar con seguridad y responsabilidad.
Nota importante
Este contenido está diseñado para ayudarte a entender el tema de forma práctica y clara. No sustituye asesoría legal, fiscal, laboral, tecnológica o de ciberseguridad específica, ya que cada organización tiene infraestructura, procesos, riesgos y condiciones diferentes.
Antes de implementar una tecnología, plataforma o arquitectura, es recomendable evaluar su compatibilidad con los procesos, infraestructura, seguridad y objetivos de la organización.
Si quieres analizar, diseñar o implementar este tipo de soluciones en tu empresa, en CÚMULOS MX podemos trabajar contigo desde el diagnóstico hasta la implementación.
